投稿

ラベル(保有資産)が付いた投稿を表示しています

2020年の振り返り

イメージ
2020年のお金にまつわる事を振り返りたいと思います。 【世帯単位】 家計 ガバガバ集計ですが、税引前世帯収入1000万円くらい、税引後世帯収入800万円くらい、すべての支出500万円くらいでした。Rが生まれてJが時短勤務になってからは貯蓄率6割くらいで推移しています。 コロナ禍でしたが収入も支出も2019年並みでした。ただ2020年はまるまる保育料無償でしたので本来なら支出減になるはず。。 投資 世帯合計352.4万円でした。目標は200万円以上としておりまして、年始時点では252.4万円予定。いわゆるコロナショックの際に10万円×30ヶ月の追加投資を決めて、10ヶ月分(100万円)追加投資を行いました。 Y個人資産におけるリスク資産割合を上げる取り組みを行っているので、所得以上に投資を行った1年でした。 Y名義  積立投資162.4万円    0331418A  40万円 つみたてNISA口座    2931113C  14.4万円 IDECO    0331418A  96万円 特定口座    29312206  6万円 特定口座    B4311203  6万円 特定口座  追加投資100万円    VT  100万円 特定口座 J名義  積立投資30万円    0131317A  15.6万円 つみたてNISA口座    4731B15C  14.4万円 IDECO R名義  積立投資60万円    0331418A  60万円 ジュニアNISA口座 保険 YもJも普通のサラリーマンなので労災保険、雇用保険、健康保険、国民年金・厚生年金保険に加え、会社の福利厚生制度にも守られていた1年でした。近頃は社労士の勉強している事もあって労働保険社会保険のありがたみを感じます。そしてそれらの補助として、以下の民間保険のお世話になりました。 Y名義   全労済 せいめい共済 定期生命プラン J名義   全労済 せいめい共済 定期生命プラン   日新火災 お部屋を借りるときの保険  (個人賠償責任保険含む)  不動産・車 賃貸住宅。少なくとも子が独立するまでは賃貸のままの予定です。 車も持っていません。特に買う予定はありません。 その他固定費・サブスク ENEOSでんき ・ ENEOS都市ガス  三人世帯だとどこも似たりよったりなので大手をチョイス。 OCN光 ・ OC...

2020年積み立て銘柄

イメージ
2020年積み立て銘柄 2020年積み立て銘柄はNISA口座枠、特定口座枠共に引き続き eMAXIS Slim 全世界株式(オール・カントリー) したいと思います。 また勉強のため 農林中金<パートナーズ>長期厳選投資 おおぶね も極少額積み立てたいと思います。このファンドはこれまで手を付けたことがなかったアクティブファンドの部類です。NVIC社が実査した米国企業20社程度に投資を行います。対象を日本企業とした有名ファンドはいくつかありますが、このファンドは米国企業を対象としているところが面白い所です。対象先企業は軒並み多国籍企業なのでさすがアメリカという感じですw 面白いと評判のレポートと年次総会が楽しみです。これは興味本位枠なので1~2年後(市況が良ければ)売却したいと思います。 投資額は昨年並み NISA口座枠+特定口座枠合計で162万円/年(135,000円/月)を目標としたいと思います。 昨年は150万円(125,000円/月)を投資しました。リスク資産:無リスク資産=2:1を目標に買い進めたいと思います。 投信かETFか 2019年末にETF買付手数料無償化が立て続けに発表されました。これを機に海外籍ETF派に戻ってみようとも思いましたが、毎月積立額が大した金額ではありませんので、金額指定買付のつもりが口数指定買付状態になってしまう為やめました。昨年に引き続き投信を積立購入します。 MAXIS全世界株式(オール・カントリー)上場投信は静観。 年末に MAXIS全世界株式(オール・カントリー)上場投信 が発表されました。信託報酬0.078%(税抜)!和製VTの出現です!海外籍ETFはドル建て決済、外国税額控除が必要でややハードルが高いですが、国内籍ETFはこれらの必要がありません。十分に規模が大きくなれば有力な投資先になると思います。

無リスク資産の内訳を変更しました

イメージ
無リスク資産の内訳を変更しました。 スルガ銀行ANA支店の ジャンボ宝くじ付き定期預金 を解約して、住信SBIネット銀行の 円定期預金(1年) を契約しました。 宝くじ付き定期預金は満期を迎えたタイミングで解約するつもりでしたが、その次の商品は決めかねてました。 個人向け国債変動10年 が有力候補でしたが、ネット銀行の定期預金は組んだことなかったのでこの商品にしました。 無リスク資産はポートフォリオのクッション材なので利回り度外視で良いと思ってます。 スルガ銀行ANA支店はこれを機に口座解約しました。 各種暗証番号など全て把握できていましたので電話申請で簡単に済みました。興味本位で開設した割には長く持ちました(6年くらい?) これでようやく銀行1行、証券1社、クレカ1社になるまでリストラできました!スッキリ!

2020年積み立て銘柄(JとR)

イメージ
Jの2020年積み立て銘柄 Jの2020年積み立て銘柄は引き続き下記の通りにしたいと思います。 ideco: たわらノーロード 先進国株式  12,000円/月 つみたてNISA: 野村つみたて外国株投信  13,000円/月 いずれもJの意向でみずほ銀行で買い付けます。面白いもので、みずほ銀行さんはidecoもつみたてNISAも1つだけは優良な商品を用意してくれていますwありがとうございます。 Rの2020年積み立て銘柄 Rの2020年積み立て銘柄は引き続き下記の通りにしたいと思います。 ジュニアNISA: eMAXIS Slim 全世界株式(オール・カントリー)  42,000円/月 買い付け手数料が無料なので本当はVTなどのETFでもよいのですが、買い付け金額が大した規模ではない為、投資信託にしてます。ジュニアNISAは現行法期限をもって新規口座開設が終了する見込みです。偶然制度を使えるタイミングだったので恩恵預かる事ができました。非課税枠がある内に仕込んでおきたいと思います。 Y名義:120万円/年 J名義:30万円/年 R名義:50万円/年 家計合計:200万円/年を目標としたいと思います。

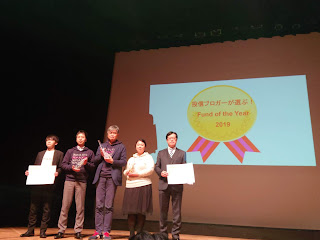
投信ブロガーが選ぶ! Fund of the Year 2019に参加してきました。

イメージ
FOY2019 に参加してきました。 第一部 かしこい投資家なら知っておきたい! 公的年金 3つのポイント 慶應大学 商学部教授 権丈善一教授よりご講演いただきました。3つのポイントとは、 ①公的年金は「保険」である。 ②output is central(生産物が中心) ③支給開始年齢の引き上げと受給開始時期の自由選択制はぜんぜん違う 人生100年時代の年金戦略 、 教養としての社会保険 を読んだことがあったので①と③はわかったのですが、②は勉強不足でわかりませんでした。 ②は「積立方式も賦課方式も、少子高齢化の影響を受けるという話」とのことです。なるほど。わからん。ちょっと勉強する時間ください。 第二部 みんなの声を聞いてみよう! 各投資家さんが投票したファンドに対する熱いコメントが読み上げられました。私は最初からインデックス投資家なのでパッシブファンドについてのコメントは同意しかありません!VTは規模が一桁違うところ、emaxisシリーズは最低コストをコミットする姿勢、ニッセイは能動的にコストを下げる姿勢、たわらシリーズは販路がとても広いところなどなど、それぞれに良いところがあります。正直どれもみんな好きです! 一方アクティブファンドにももちろんファンは多数おり、それぞれのコメントからは勉強させれらました。アクティブファンドのことは本当にわからないので、少し保有して受益者総会や年次総会と呼ばれている報告会イベントに参加してみたいと思いました。 第三部 発表と報告会 下記の結果でした。 全海外株強い! 私の十数年の投資先主力は ACWI → VT → 三井住友・DCつみたてNISA・全海外株インデックスファンド → eMAXIS Slim 全世界株式(オール・カントリー) という遍歴です。これまでは「先進国株」が人気でしたが「全海外株」がトップになってくれて嬉しいです。 S&P500連動が2位!? 米国株人気の片鱗を感じました。eMAXIS Slim 米国株式(S&P500)がeMAXIS Slim 先進国株式インデックスをランキングで上回ったのは驚きでした。インデックス投信は「分散」が持ち味だと思いますので、米国株人気の過熱感に少し怖さを感じました。 ニッセイさんは4位 ...

JがつみたてNISA始めてくれることになりました

イメージ
念願かなって、JがつみたてNISA始めてくれることになりました! 10月の法改正(いつ始めても非課税期間20年間保障されるやつ)をきっかけにダメもとで進言してみたら、今回はあっさりOKでした。逆に何で始める気になったのか聞いてみたら、「あれでしょ?近頃言われてる、自分で将来に備なきゃってやつでしょ。(でもよくわからないからYが何とかして)」みたいな感じでした。手続きは無事終わり12月に1回目の引き落としがありました。 金融庁さんの報告書は、ちょっとネガティブな受け取り方になっちゃっいましたけど、若年層(?)の行動に影響を与える事ができたみたいです。本当は、「資産形成する方法」の部分がもっと届いたらいいなと思いました。 Jのメインバンクのみずほ銀行でつみたてNISAします。 アキウマレさん がよく言ってる、「私が死んだらとにかくここに電話して!」っていうやつです。コスパは悪いのかもしれませんが、Jが一人でも手続きができそうな点を重視しました。 野村つみたて外国株投信を選びました。 みずほ銀行の場合、何故かたわらシリーズがほとんどつみたてNISA対象外になってます。本当はたわらノーロード全海外株を選びたい! 唯一、長期・分散・低コストの3点をクリアできそうなのが 野村つみたて外国株投信 でした。地味ですがFOY2017で4位を獲得した商品です。「野村のいぶし銀」と紹介されてて面白かったですw純資産額が増えていってくれる事を祈ってます。 つみたてNISAは法改正が予定されており、投資できる期間が長くなりました。5年延長され2042年までを予定されており、2018年から始めてる人は通算で1000万円(40万円×25年分)の拠出できる様になる予定です。(ただし各年度毎の非課税期間は20年間のままの予定。) 制度が拡充される方向にある状況で、Jも始めることができて本当に良かったです。

たわらノーロード先進国株式の決算

イメージ
Jのidecoでは、たわらノーロード先進国株式を積み立ててます。みずほ銀で開設してるので、これ1択です。 運用報告書が更新されてることに今更ながら気づきましたので確認しました。

2018年の資産

イメージ
2018年の振り返りをしようと思います。ほとんどmoney forwardからのコピペです。 なお、これは私の個人資産だけです。Jの資産と共用の資産は別です。

2019年つみたて予定銘柄

イメージ
ここ3年間くらいはずっと 三井住友・DCつみたてNISA・全海外株インデックスF を積み立ててきました。近年は競争のお陰様で低コスト投信が増えてきているので、2019年のつみたて予定銘柄を検討したいと思います。対象は、全世界株式投信(ACWIかFTSE連動)を考えています。

将来のポートフォリオ

イメージ
ここ 3 年くらいは投信の定期買付ばかりでしたが、近頃大きくポートフォリオを動かしました。 IYR 、 IFGL を全売却し、その分 VT を購入しました。これでデリバティブの保有はゼロになり、リスク商品は株式、債券だけになりました。

「投信ブロガーが選ぶ! Fund of the Year 2018」に投票しました。

イメージ
Fund of the Year 2018 に投票しました。今回が初投票です。 VT に4票 近年は低コスト投信に興味津々でしたが、ポートフォリオを確認するとなんやかんやで結局はVTの割合が一番多いです。 計算したわけではありませんが、四半世紀単位でみるとVTが最も効率的と思います。取り崩す時は費用と手間がかかりそうですがw たわらノーロード先進国株式 に1票 投資に苦手意識と不安が大きい妻がidecoで積み立てているファンドです。これからもお世話になると思いますので力強く資産総額を増やしていって欲しいです。十分に分散されていて低コストでとっても良いファンドだと思いますが、私は買った事ないのでちょっと代理投票的なチョイスです。

個別銘柄

イメージ
原則インデックス投信を保有してますが、過去に買ってた個別銘柄も一部残ってます。

ポートフォリオ見直し

イメージ
保有していたREIT系ETFが下がってきており、ポートフォリオを見直すいい機会なので整理したいと思います。 改めて確認してみて率直な感想はこんな割合になってたの!?という驚きでした。

親族知人友人の投資

イメージ
私の周囲にはインデックス投資家はほぼいません。(twitterではいっぱいお見かけしますが)

ポイントプログラム

イメージ
ポイントについて書きます。あまり熱心には貯めておりません。

ジェネレーションギャップ

イメージ
私の親世代(1960年生まれくらい)には賃貸の良さが全く伝わりません。干渉してくる事はありませんが、ふとした話題の時はやはり持ち家信仰が感じられます。

ETF自動積立できるやんけ!

イメージ
ブロガー界隈では過ぎ去った話題の様ですが、近頃ようやくSBI証券でETF自動積立が出来る事に気付きました。 ちょっと面白そうなのでやってみたいと思いましたが、現実は厳しそうです。

ideco(J)の積立銘柄を変更

イメージ
Jのidecoの積立銘柄を変更しました。

ideco(J)

イメージ
Jもideco、やってます。 idecoはやったら得というよりは、やらなきゃ損というものです。ウチはJと個人資産は分けており個人資産に関してはお互い一切の口出しはしてきまんでしたが、さすがにこれは加入して貰いました。JにはJの運用ポリシーがあり購入銘柄は100%定期預金にしましたので効用は節税のみですが、それでも十分と言えます。 idecoで元本保証商品100%というのはイレギュラー感はありますが、ポリシーがあるのは良い事と思いました。大切して欲しいです。(その分私がちょっと大きめにリスクが取れるw)

ideco(Y)

イメージ
ideco、やってます 言わずもがな ideco やってます。制度は半端なく素晴らしいですが、私はいろいろと不遇でした。